El Valencia CF ha cambiado en apenas unos meses, y su estructura accionarial está a punto de hacerlo también. Este artículo explica cómo quedaría la situación del club en dos fases: primero, con la capitalización de la deuda de Meriton (Lim), que convertiría en acciones los 42,3 millones de euros que el club le debe, y después, con la entrada de Pitchwise, que invertiría 450-480 millones de euros para alcanzar el 42 % del capital. Para este análisis supondremos que la inversión es de 450 millones.
Primer paso: Meriton convierte su deuda en acciones
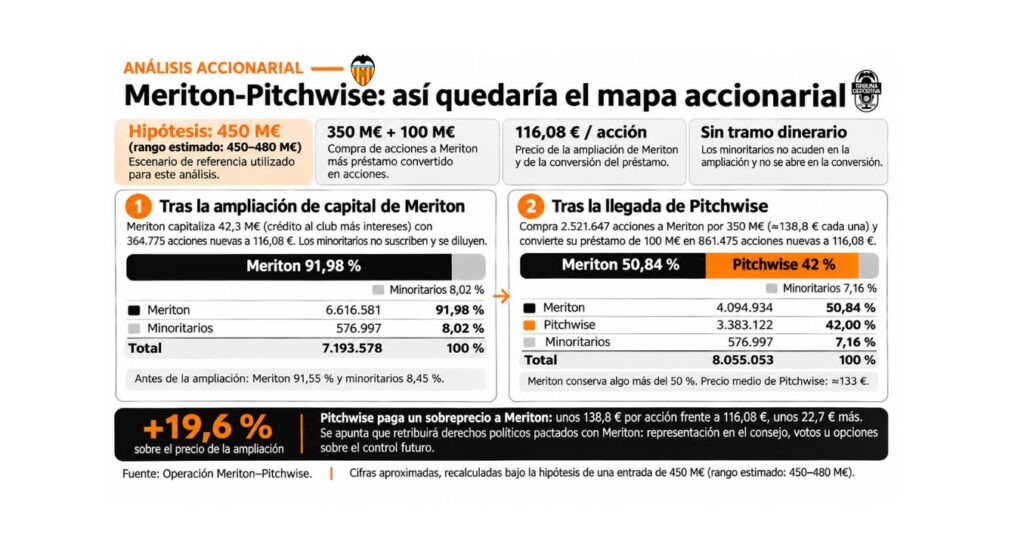
Antes de la entrada de Pitchwise, Meriton convertiría en capital 42,3 millones de euros: el crédito que concedió al club más sus intereses. A cambio recibiría 364.775 acciones nuevas a 116,08 euros cada una. Los minoritarios, que ahora tienen el 8,45 %, bajarían al 8,02 % si no aportan dinero para mantener su peso, que es el supuesto de este escenario.
Segundo paso: los 450 millones de Pitchwise
La inversión de Pitchwise se divide en dos partes:
- 350 millones para comprar a Meriton unas 2,52 millones de acciones, a unos 138,8 euros cada una.
- 100 millones de un préstamo que se convertiría en 861.475 acciones nuevas, al mismo precio que la ampliación de Meriton (116,08 euros). En esta conversión no se abriría ningún tramo para que otros accionistas pongan dinero.
El sobreprecio, la clave política
Pitchwise pagaría a Meriton unos 22,7 euros más por acción que el precio de la ampliación, una prima del 19,6 %. Se apunta que ese sobreprecio retribuiría derechos políticos pactados con Meriton: representación en el consejo, derechos de veto u opciones sobre el control futuro. Teniendo en cuenta toda su inversión, el precio medio de Pitchwise sería de unos 133 euros por acción.
Así quedaría el accionariado
- Meriton: 4.094.934 acciones (50,84 %)
- Pitchwise: 3.383.122 acciones (42,00 %)
- Minoritarios: 576.997 acciones (7,16 %)
- Total: 8.055.053 acciones
Los minoritarios y el riesgo para el control
Los pequeños accionistas se diluirían del 8,45 % actual al 7,16 %. El esquema depende de que, al convertir el préstamo de Pitchwise, no se abra un tramo en efectivo. Si se abriera y acudieran los minoritarios, Meriton podría perder la mayoría absoluta. Eso no encaja con la información que conocemos hasta el momento de que conservará algo más del 50 %, por lo que lo previsible es que no se abra tramo o que Meriton renuncie a él.